Domain knrg.de kaufen?
Wir ziehen mit dem Projekt
knrg.de um.
Sind Sie am Kauf der Domain
knrg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain knrg.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
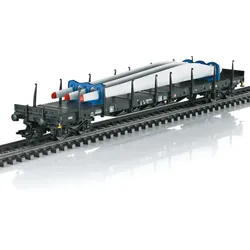
Märklin 47134 H0 Rungenwagen-Set "Windkraft", DB AG, Ep. VISpur H0 - Art.Nr. 47134 Rungenwagen-Set „Windkraft“ Vorbild: Vier vierachsige Rungenwagen Bauart Rs 684 der Deutschen Bahn AG (DB AG). Europäische Standardbauart mit 19,90 m Länge. Ausführung mit runden Puffern. Betriebszustand um 2019. Highlights ; Beladen mit Nachbildungen von Teilen einer Windkraftanlage. Produktbeschreibung Modell: Beladen mit Nachbildungen von Teilen einer Windkraftanlage. Zwei Wagen beladen mit Turmteilen, ein Wagen beladen mit Kegel und Gehäuse und ein Wagen beladen mit Rotorblättern. Detaillierte Modelle mit vielen angesetzten Einzelheiten und beweglichen Rungen. Drehgestelle Typ Y 25. Spezifische Ausführung des Unterbodens. Metalleinlage für gute Laufeigenschaften. Mit kulissengeführten Kurzkupplungen. Alle Wagen mit unterschiedlichen Betriebsnummern. Gesamtlänge über Puffer ca. 92 cm. Gleichstromradsatz E700580. Einmalige Serie. Die Beladung stellt keinen vollständigen Bausatz dar. Eine passende Elektrolokomotive wird unter der Artikelnummer 39197 exklusiv für die MHI angeboten.247,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
HT Instruments SOLAR I-VE Photovoltaik-Multimeter digital Datenlogger, Umwelt-Messfunktion CAT II 1000 V, CAT III 300 V 1008685Das SOLAR I-Ve ermöglicht neben der Leistungsanalyse (AC & DC) einer 1-phasigen PV-Anlage auch die Ermittlung der Strom-Spannungs-Kennlinie von Photovoltaik-Einzelmodulen bzw. einem Modulstring bis max. 1500 V und 15 A (siehe auch Modell I-V500w).4949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 47134 H0 Rungenwagen-Set "Windkraft", DB AG, Ep. VISpur H0 - Art.Nr. 47134 Rungenwagen-Set „Windkraft“ Vorbild: Vier vierachsige Rungenwagen Bauart Rs 684 der Deutschen Bahn AG (DB AG). Europäische Standardbauart mit 19,90 m Länge. Ausführung mit runden Puffern. Betriebszustand um 2019. Highlights ; Beladen mit Nachbildungen von Teilen einer Windkraftanlage. Produktbeschreibung Modell: Beladen mit Nachbildungen von Teilen einer Windkraftanlage. Zwei Wagen beladen mit Turmteilen, ein Wagen beladen mit Kegel und Gehäuse und ein Wagen beladen mit Rotorblättern. Detaillierte Modelle mit vielen angesetzten Einzelheiten und beweglichen Rungen. Drehgestelle Typ Y 25. Spezifische Ausführung des Unterbodens. Metalleinlage für gute Laufeigenschaften. Mit kulissengeführten Kurzkupplungen. Alle Wagen mit unterschiedlichen Betriebsnummern. Gesamtlänge über Puffer ca. 92 cm. Gleichstromradsatz E700580. Einmalige Serie. Die Beladung stellt keinen vollständigen Bausatz dar. Eine passende Elektrolokomotive wird unter der Artikelnummer 39197 exklusiv für die MHI angeboten.247,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
HT Instruments SOLAR I-VE Photovoltaik-Multimeter digital Datenlogger, Umwelt-Messfunktion CAT II 1000 V, CAT III 300 V 1008685Das SOLAR I-Ve ermöglicht neben der Leistungsanalyse (AC & DC) einer 1-phasigen PV-Anlage auch die Ermittlung der Strom-Spannungs-Kennlinie von Photovoltaik-Einzelmodulen bzw. einem Modulstring bis max. 1500 V und 15 A (siehe auch Modell I-V500w).4949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
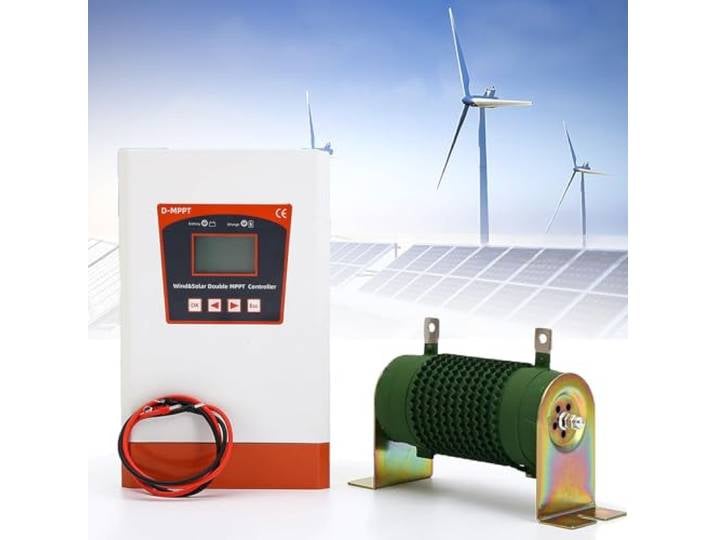
Dual MPPT Hybrid Laderegler für Windkraft und Solar, 12V/24V/48V Controller mit Entladeeinheit, Universell für Blei-Säure & Lithium Akku, IoT Fernüberwachung via Bluetooth, Haus & StraßenbeleuchtungDual MPPT Hybrid Laderegler für Windkraft und Solar, 12V/24V/48V Controller mit Entladeeinheit, Universell für Blei-Säure & Lithium Akku, IoT Fernüberwachung via Bluetooth, Haus & Straßenbeleuchtung. 【NEU VERBESSERTES DUAL-MPPT】Der Dual-MPPT-Regler mit unabhängigen Kanälen passt sich unterschiedlichen Installationen und Lichtverhältnissen an. Er optimiert zwei unterschiedlich ausgerichtete oder verschattete PV-Stränge für höhere Effizienz 【LCD-DISPLAY】 Die Schnittstelle des Hybridreglers zeigt Spannung, Batterieleistung, Stromstärke, Leistung, Lastmodus, Temperatur und weitere Parameter in Echtzeit an. Die Bedienung ist einfach und schnell 【STABILE UND ZUVERLÄSSIGE LEISTUNG】Laden mit Lüfter, intelligente MPPT-Impulsanpassung, hohe Ladeeffizienz. Modus 1: Reine Lichtsteuerung (geeignet für Straßenlaternen); Modus 2: Die Last läuft 24 Stunden am Tag (geeignet zur Überwachung); Modus 3: Lichtsteuerung + Zeitsteuerung. Geeignet für Windkraftanlagen und Solarmodule. Geeignet für Blei-Säure-Batterien, Lithium-Batterien, Lithium-Eisenphosphat-Batterien usw 【VIELFÄLTIGER INTELLIGENTER SCHUTZ】 Dieser Wind-Solar-Hybridregler verfügt über einen integrierten Solar-Verpolungsschutz, Überlast-, Unterspannungs-, Batterie-Verpolungs-, Leerlauf-, Überlast- und Stromausfallschutz usw. und ist somit sicher und zuverlässig 【HERVORRAGENDE VERARBEITUNG】 Durch die Verwendung von hochwertigem Luftfahrtaluminium und gegossenen Streckmaterialien bietet er die Vorteile von Schlagfestigkeit, Verschleißfestigkeit, Sturzfestigkeit und Feuerbeständigkeit. Das Blech wird in einem Stück ohne Schweißen geformt. Markenserien-Klemmenblöcke und eine übersichtliche Verdrahtung bieten deutliche Vorteile gegenüber herkömmlichen Reglern Farbe:12v244,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.